

VeloBank
autorstwa VeloBank S.A.
4,2
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,2
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
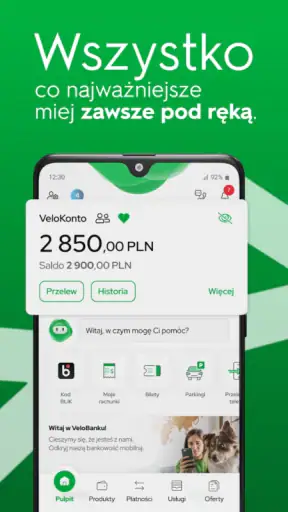
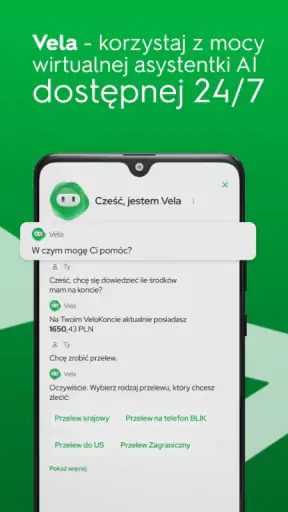
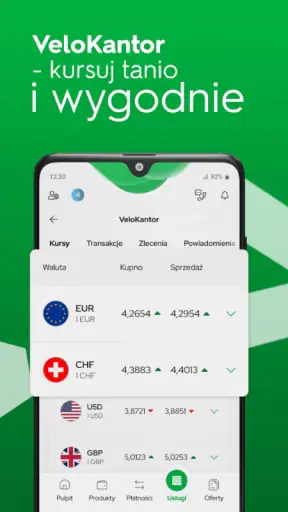
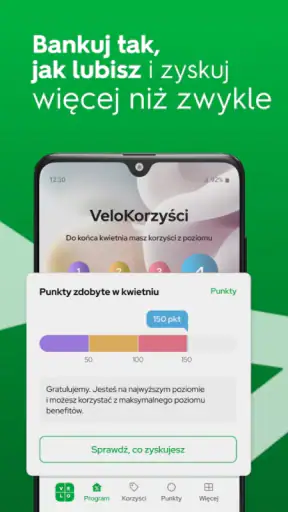
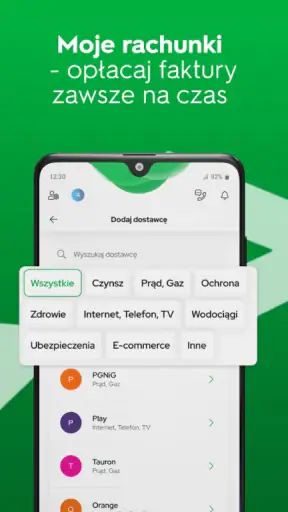
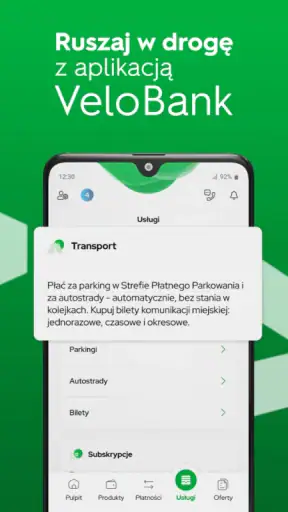
 Analiza autorstwa Getfullapps
Jeśli korzystasz z VeloBanku w domu, ale nie jesteś jedyną osobą mającą dostęp do telefonu, warto od razu ustalić prostą zasadę: bankowość mobilna pozostaje przypisana do użytkownika konta, a nie staje się wspólnym panelem domowników. To bezpłatna aplikacja finansowa rozwijana przez VeloBank S.A., przydatna do codziennych spraw bankowych. Po moim sprawdzeniu widzę w niej przede wszystkim narzędzie do rutynowej kontroli finansów, nie zaś wspólny system do zarządzania budżetem całej rodziny.
W sklepie aplikacja ma średnią 4,2 przy około 38 tysiącach ocen, a liczba instalacji przekracza milion. Są to oznaki szerokiego zainteresowania, ale nie przesądzają o tym, czy jej sposób obsługi będzie pasował każdemu. Najwięcej sensu ma dla klienta VeloBanku, który chce sprawdzić swoje rachunki i wykonać codzienne czynności z telefonu.
Jak VeloBank sprawdza się dziś w codziennym użyciu
Moje pierwsze wrażenie jest dość przyziemne, i to akurat zaleta. Aplikacja została pomyślana do sytuacji, w których liczy się szybki dostęp do finansów: sprawdzenia salda, przejrzenia ostatnich operacji, wykonania przelewu albo skontrolowania, czy oczekiwana płatność została zaksięgowana. Nie muszę otwierać komputera, szukać właściwej strony banku ani przechodzić przez rozbudowany panel internetowy, gdy potrzebuję tylko krótkiej informacji.
W praktyce takie zastosowanie jest ważniejsze niż efektowne dodatki. Rano mogę sprawdzić, ile środków zostało po opłaceniu rachunków, w ciągu dnia zweryfikować konkretną transakcję, a wieczorem przejrzeć historię wydatków bez odkładania tego na później. Największą wartością tej aplikacji jest skrócenie drogi między pytaniem „co dzieje się z moimi pieniędzmi?” a konkretną odpowiedzią.
VeloBank należy do kategorii finansowej, dlatego oceniam ją przede wszystkim przez pryzmat klarowności i ostrożności. W aplikacji bankowej nie potrzebuję ciągłego zaskakiwania nowościami. Potrzebuję, żeby saldo, rachunki i operacje były łatwe do odnalezienia, a wykonanie ważnej czynności nie wymagało zgadywania, który przycisk wybrać. W tym kontekście prostota jest bardziej użyteczna niż rozbudowany ekran pełen skrótów.
Najlepszy scenariusz: szybka kontrola po zakupach
Wyobraź sobie zwykły dzień: płacisz kartą za zakupy, robisz przelew za wynajem i czekasz na wynagrodzenie. Wieczorem chcesz sprawdzić, czy wszystkie kwoty się zgadzają. Zamiast zapisywać każdą operację w pamięci, otwierasz aplikację, sprawdzasz historię i porównujesz transakcje z rachunkami. To nie jest spektakularna funkcja, ale właśnie w takich powtarzalnych momentach mobilny dostęp ma największy sens.
Przydatny jest też nawyk sprawdzania historii przed reklamacją lub kontaktem z bankiem. Jeśli widzę niejasną kwotę, najpierw ustalam, czy chodzi o płatność oczekującą, zaksięgowaną operację czy zwykłe opóźnienie w odświeżeniu informacji. Dzięki temu rozmowa z obsługą, jeśli okaże się potrzebna, zaczyna się od konkretów. Sama aplikacja nie rozwiązuje każdego problemu, ale pomaga go szybciej zidentyfikować.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Co oznacza obecna wersja
Używana obecnie wersja to 3.62.5. Sam numer nie jest powodem, by instalować aplikację, ale pokazuje, że mamy do czynienia z produktem rozwijanym przez dłuższy czas, a nie świeżym projektem uruchomionym bez historii. VeloBank pojawił się 18 grudnia 2012 roku, więc jego mobilna obecność przeszła przez okres, w którym bankowe aplikacje zmieniały się z prostych narzędzi do sprawdzania salda w główny kanał obsługi.
Trzeba jednak zachować rozsądek przy interpretowaniu kolejnych wersji. Aktualizacja może poprawiać stabilność, porządkować ekran lub dostosowywać aplikację do zmian technicznych, ale sam numer wydania nie gwarantuje przełomowych funkcji. Z mojego punktu widzenia ważniejsze jest to, czy po aktualizacji nadal szybko odnajduję podstawowe operacje i czy wcześniejsze przyzwyczajenia pozostają użyteczne.
Ta ewolucja ma znaczenie dla obecnych klientów. Osoba, która pamięta starsze bankowe aplikacje, prawdopodobnie doceni fakt, że telefon może być centrum codziennej obsługi rachunku. Z drugiej strony wieloletni użytkownik może odczuwać irytację, gdy po zmianie układu elementy znajdują się w innych miejscach. W finansach nawet drobna zmiana ścieżki ma znaczenie, bo pomyłka przy wyborze odbiorcy lub kwoty nie jest tak błaha jak kliknięcie niewłaściwej opcji w aplikacji rozrywkowej.
Wpływ na osoby korzystające z banku od dawna
Jeżeli używasz VeloBanku regularnie, aplikacja może ograniczyć liczbę sytuacji, w których potrzebujesz komputera. To szczególnie wygodne przy przelewach wykonywanych poza domem, kontroli wpływów albo szybkim sprawdzeniu, czy środki są dostępne przed większym zakupem. Warto jednak wyrobić sobie zasadę: przed zatwierdzeniem każdej ważniejszej operacji spokojnie sprawdzam odbiorcę, kwotę i rachunek, zamiast działać automatycznie.
Dobrym zwyczajem jest również oddzielenie kontroli finansów od impulsywnego reagowania. Aplikacja daje szybki wgląd, ale szybki wgląd nie zawsze oznacza konieczność natychmiastowego działania. Gdy widzę nieoczekiwaną transakcję, najpierw sprawdzam szczegóły i kontekst, a dopiero potem decyduję, czy potrzebny jest kontakt z bankiem. To mała, lecz konkretna korzyść wynikająca z regularnego korzystania z historii.
Osoby przyzwyczajone do bankowości internetowej mogą początkowo traktować aplikację jako dodatek. Po kilku tygodniach zwykle zmienia się perspektywa: komputer zostaje do dłuższych czynności, a telefon przejmuje krótkie sprawy. Nie oznacza to, że wersja mobilna zawsze zastąpi serwis internetowy. Przy dokładnym przeglądaniu dokumentów, większej liczbie ustawień lub pracy na szerokim ekranie przeglądarka nadal może być wygodniejsza.
Gdzie pojawia się tarcie
Największe ograniczenie nie wynika z tego, że aplikacja jest mobilna, lecz z charakteru bankowych procedur. Bezpieczeństwo musi mieć pierwszeństwo przed szybkością. Dodatkowe potwierdzenia, ostrożność przy logowaniu i konieczność dokładnego sprawdzania operacji mogą wydawać się mniej wygodne, ale w aplikacji finansowej są uzasadnione. Nie oczekiwałbym więc, że VeloBank będzie działał jak zwykła aplikacja zakupowa, w której każdą czynność wykonuje się jednym ruchem.
Drugie ograniczenie dotyczy zakresu. Jeśli chcesz analizować wydatki ze wszystkich swoich banków, prowadzić rozbudowany budżet domowy albo łączyć wiele kont w jednym panelu, aplikacja banku może nie wystarczyć. W takim przypadku lepsze będzie wyspecjalizowane narzędzie do budżetowania lub rozwiązanie agregujące finanse, o ile akceptujesz jego sposób działania i zasady bezpieczeństwa. VeloBank jest najwygodniejszy jako aplikacja do obsługi relacji z VeloBankiem, nie jako uniwersalny pulpit całego życia finansowego.
Warto też pamiętać o zależności od telefonu. Gdy urządzenie jest rozładowane, uszkodzone albo ma problemy z systemem, dostęp mobilny staje się mniej praktyczny. Dlatego nie opierałbym wszystkich ważnych informacji wyłącznie na aplikacji. Przy większych zobowiązaniach dobrze zachować własny porządek dokumentów i znać alternatywny sposób kontaktu z bankiem.
Dla kogo to dobry wybór, a kto powinien poszukać czegoś innego
Poleciłbym VeloBank osobie, która ma produkty w tym banku, często sprawdza saldo i chce wykonywać podstawowe czynności bez uruchamiania komputera. Pasuje także użytkownikowi, który preferuje kontrolę w krótkich sesjach: szybkie sprawdzenie wpływu, przejrzenie historii, wykonanie zaplanowanego przelewu i powrót do swoich zajęć.
To również sensowna opcja dla kogoś, kto dopiero buduje nawyk regularnego monitorowania konta. Zamiast czekać na koniec miesiąca, można reagować wcześniej na nietypowe wydatki, zapomniane subskrypcje lub zbyt szybkie uszczuplanie środków. Nie traktowałbym jej jednak jako pełnoprawnego doradcy finansowego. Aplikacja pokazuje i obsługuje bankowe informacje, ale odpowiedzialność za planowanie budżetu nadal pozostaje po stronie użytkownika.
Odradzałbym ją jako główne narzędzie osobie, która nie korzysta z VeloBanku albo oczekuje jednej aplikacji do wielu instytucji. Podobnie może nie spełnić oczekiwań zaawansowanego użytkownika, który chce rozbudowanych wykresów, automatycznych kategorii wydatków i szczegółowej analizy całego majątku. W takim przypadku mobilna aplikacja bankowa będzie tylko jednym elementem większego zestawu.
Praktyczne wskazówki przed rozpoczęciem korzystania
Po instalacji warto poświęcić chwilę na poznanie układu, zamiast od razu wykonywać ważny przelew. Sprawdź, gdzie znajduje się historia, jak przechodzisz do rachunku i w którym miejscu pojawiają się potwierdzenia. Ten prosty krok zmniejsza ryzyko działania pod presją, zwłaszcza gdy korzystasz z aplikacji poza domem i masz mniej czasu na spokojne czytanie komunikatów.
Druga wskazówka dotyczy kontroli historii. Nie ograniczaj się do sprawdzania samego salda, bo saldo mówi tylko, ile zostało, a nie dlaczego. Raz na jakiś czas przejrzyj operacje pod kątem powtarzających się płatności i kwot, których nie rozpoznajesz. Taki przegląd jest bardziej wartościowy niż przypadkowe otwieranie aplikacji kilka razy dziennie.
Trzecia rzecz to ostrożność przy zmianach wersji. Gdy aplikacja zostanie zaktualizowana, przed wykonaniem pilnej operacji sprawdź, czy najważniejsze przyciski i ekrany działają tak, jak pamiętasz. Nie chodzi o unikanie aktualizacji, tylko o świadome dostosowanie się do zmian. W przypadku narzędzia finansowego kilka sekund dodatkowej uwagi jest rozsądnym kosztem.
Jeśli korzystasz z telefonu wspólnie z innymi osobami, zwróć uwagę na prywatność ekranu i sposób blokowania urządzenia. Podgląd salda lub powiadomienia mogą ujawnić więcej, niż chcesz pokazać przypadkowej osobie. Aplikacja bankowa nie powinna być traktowana jak zwykły skrót do zakupów czy wiadomości, nawet jeśli korzysta się z niej równie często.
Wspólny telefon nie oznacza wspólnego konta
W domu łatwo pomylić wygodę z bezpiecznym współdzieleniem. Jeśli jedna osoba podaje drugiej telefon, by pokazać historię zakupów, saldo lub potwierdzenie przelewu, lepiej zrobić to świadomie i pilnować, co pozostaje widoczne na ekranie. Nie zakładałbym, że aplikacja bankowa ma zastępować rodzinny podział uprawnień albo pozwalać kilku osobom zarządzać jednym dostępem.
Praktycznym rozwiązaniem jest omawianie wspólnych wydatków poza sesją bankową: można ustalić kwotę rachunku i termin rozliczenia, a właściciel konta sam wykonuje i sprawdza operację. Przy większych płatnościach warto przed zatwierdzeniem porównać dane z osobą, której dotyczy przelew. To ogranicza pomyłki wynikające z pośpiechu, a jednocześnie nie wymaga przekazywania innym danych logowania.
Koordynacja domowych wydatków bez mieszania ról
VeloBank może pomóc pojedynczemu użytkownikowi szybko sprawdzić, czy zaplanowany rachunek został opłacony, ale nie zastąpi wspólnego budżetu ani uzgodnień między domownikami. Jeśli kilka osób składa się na zakupy, dobrze zapisać ustalenia w osobnym, wspólnie dostępnym miejscu, a aplikację wykorzystać do potwierdzenia własnej części rozliczenia. Wtedy historia transakcji służy jako kontrola, a nie jako jedyne źródło pamięci o domowych zobowiązaniach.
To rozróżnienie jest szczególnie użyteczne przy powtarzających się opłatach. Zamiast co miesiąc odtwarzać z historii, kto miał zapłacić, ustalcie wcześniej odpowiedzialność i termin, a po płatności sprawdźcie zapis operacji. Aplikacja pomaga zweryfikować, co wydarzyło się na rachunku; nie rozstrzyga sama, jak dzielić koszty.
Bezpieczeństwo, wygoda i właściwe oczekiwania
W aplikacji finansowej wygoda zawsze musi być równoważona ostrożnością. Najlepszy sposób korzystania nie polega na bezrefleksyjnym zapamiętaniu jednej ścieżki, lecz na czytaniu podsumowania przed zatwierdzeniem. Dotyczy to zwłaszcza przelewów do nowych odbiorców i operacji wykonywanych w pośpiechu.
Warto również rozdzielić funkcję informacyjną od decyzyjnej. VeloBank może pomóc zobaczyć stan rachunku i historię, ale nie zdecyduje za Ciebie, czy stać Cię na zakup, jak ustawić miesięczny budżet albo czy dana oferta bankowa pasuje do Twojej sytuacji. To ważne, bo wygodny dostęp do danych czasem daje złudzenie pełnej kontroli. Kontrola pojawia się dopiero wtedy, gdy regularnie interpretujesz te dane.
Na plus zapisuję to, że aplikacja jest dostępna bez opłat. Nie oznacza to jednak, że każda czynność związana z rachunkiem jest automatycznie bezpłatna, ponieważ koszt zależy od konkretnej usługi i warunków bankowych, a nie od samego pobrania programu. Dlatego przed wykonaniem nietypowej operacji sprawdziłbym jej zasady w dokumentach banku, zamiast zakładać, że aplikacja zmienia taryfę.
Wiek użytkownika i zaufanie w domu
Oznaczenie PEGI 3 odnosi się do kategorii wieku w sklepie, ale nie należy traktować go jako wskazówki, że dziecko powinno samodzielnie korzystać z bankowości. W praktyce o dostępie decydują właściciel rachunku, zasady banku i odpowiedzialne podejście do danych. Jeśli młodsza osoba chce nauczyć się planowania wydatków, można wspólnie omówić historię lub kwotę zakupu, nie przekazując jej automatycznie kontroli nad kontem.
Podobnie w przypadku starszego członka rodziny ważne jest, by pomoc nie przerodziła się w niekontrolowane udostępnianie dostępu. Lepiej pokazać, jak samodzielnie sprawdzić potrzebną informację, i upewnić się, że użytkownik rozumie, kiedy należy przerwać działanie i poprosić o pomoc. Przy bankowości zaufanie powinno iść w parze z jasnymi granicami.
Co warto obserwować w dalszym rozwoju
Przy kolejnych aktualizacjach zwracałbym uwagę przede wszystkim na trzy rzeczy: czy podstawowe zadania pozostają łatwe do znalezienia, czy historia transakcji staje się bardziej użyteczna oraz czy zmiany zwiększają przejrzystość bez dokładania niepotrzebnych kroków. To właśnie te elementy decydują, czy aplikacja pomaga w codzienności, czy tylko wygląda nowocześniej.
Interesowałoby mnie również, jak rozwój wersji wpłynie na osoby korzystające z aplikacji na starszych urządzeniach. Minimalny wymagany system to Android 8.0, więc przed instalacją warto sprawdzić zgodność telefonu. Samo spełnienie wymagań technicznych nie gwarantuje identycznego komfortu na każdym urządzeniu, dlatego użytkownik starszego telefonu powinien po instalacji zweryfikować płynność działania i czytelność ekranów.
Nie oczekiwałbym natomiast, że każda kolejna aktualizacja przemieni aplikację bankową w rozbudowany planer finansowy. Dla mnie lepszy kierunek to konsekwentne dopracowywanie podstaw: szybkie logowanie, jasne informacje o operacjach, logiczne potwierdzenia i stabilne działanie. Nowe funkcje są wartościowe tylko wtedy, gdy nie zasłaniają tego, po co użytkownik otwiera aplikację.
Moja ocena po sprawdzeniu aplikacji
VeloBank to rozsądne narzędzie dla klienta tego banku, który chce mieć codzienną obsługę finansów pod ręką. Jej mocną stroną jest praktyczność: aplikacja odpowiada na częste potrzeby, takie jak kontrola rachunku, sprawdzanie historii i wykonywanie podstawowych czynności bez korzystania z komputera. Nie widzę sensu instalowania jej komuś, kto oczekuje agregatora wielu banków albo rozbudowanego systemu do planowania budżetu.
Na uwagę zasługuje połączenie długiej obecności na rynku z aktualną wersją 3.62.5. To wskazuje na produkt, który był rozwijany wraz ze zmianą przyzwyczajeń użytkowników, ale nie powinno zastępować własnego sprawdzenia po aktualizacji. W bankowości liczy się nie tylko liczba funkcji, lecz także to, czy w stresującej sytuacji potrafisz bez wahania znaleźć właściwą informację.
Moja rekomendacja jest pozytywna, ale konkretna: wybierz VeloBank, jeśli jesteś klientem tego banku i cenisz szybki, mobilny dostęp do podstawowych finansów; pomiń go, jeśli potrzebujesz jednego centrum dla wielu instytucji lub zaawansowanej analityki. Aplikacja jest bezpłatna, ma oznaczenie PEGI 3 i działa na Androidzie od wersji 8.0, więc dla wielu użytkowników próg wejścia będzie niski. Najlepiej traktować ją jako codzienny panel do kontaktu z bankiem, a nie jako zamiennik rozsądnego planowania pieniędzy.
Zalety
- Wygodna autoryzacja biometrią przy logowaniu i potwierdzaniu operacji.
- Możliwość szybkiego sprawdzania salda bez pełnego logowania.
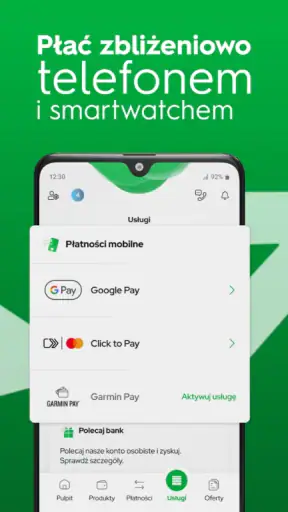
- Aplikacja obsługuje płatności mobilne i przelewy na telefon.
- Czytelne powiadomienia pomagają kontrolować wpływy i wydatki.
- Wbudowane funkcje kontaktu z bankiem ułatwiają uzyskanie pomocy.
Wady
- Niektóre funkcje mogą wymagać dodatkowej weryfikacji tożsamości.
- Do działania aplikacji potrzebne jest stabilne połączenie z internetem.
- Użytkownicy starszych urządzeń mogą napotkać ograniczenia kompatybilności.
- Część operacji bankowych jest dostępna dopiero po aktualizacji aplikacji.
- Brak dostępu do telefonu może utrudnić szybkie zatwierdzanie transakcji.
Często zadawane pytania dotyczące VeloBank
Czym jest aplikacja VeloBank i do czego służy?
VeloBank to aplikacja mobilna przeznaczona dla klientów banku, która umożliwia zarządzanie finansami bez konieczności odwiedzania placówki. Po zalogowaniu można sprawdzać saldo i historię rachunku, wykonywać przelewy, opłacać rachunki, zarządzać kartami oraz korzystać z wybranych produktów bankowych. Zakres dostępnych funkcji może zależeć od rodzaju posiadanej umowy i aktualnej wersji aplikacji.
Czy korzystanie z aplikacji VeloBank jest bezpieczne?
Aplikacja VeloBank wykorzystuje standardowe mechanizmy ochrony bankowości mobilnej, takie jak logowanie, autoryzacja operacji oraz możliwość zabezpieczenia dostępu kodem lub biometrią, jeśli urządzenie ją obsługuje. Przed instalacją warto pobierać aplikację wyłącznie z oficjalnego sklepu Google Play lub App Store. Nie należy udostępniać nikomu danych logowania, kodów autoryzacyjnych ani potwierdzać podejrzanych operacji.
Czy aplikacja VeloBank działa na Androidzie i iPhonie?
VeloBank udostępnia aplikację na urządzenia z systemem Android oraz iOS, jednak wymagania techniczne mogą zmieniać się wraz z kolejnymi aktualizacjami. Przed pobraniem należy sprawdzić w Google Play lub App Store, czy telefon korzysta z obsługiwanej wersji systemu. Na starszych urządzeniach niektóre funkcje mogą działać ograniczenie albo aplikacja może nie być dostępna do instalacji.
Jak zalogować się do aplikacji VeloBank po instalacji?
Po zainstalowaniu aplikacji należy przejść proces aktywacji zgodnie z instrukcjami wyświetlanymi na ekranie. Zwykle konieczne jest potwierdzenie tożsamości oraz ustawienie sposobu logowania, na przykład kodu PIN lub biometrii. Klienci banku mogą potrzebować danych dostępowych do bankowości elektronicznej albo dodatkowej autoryzacji. W razie problemów najlepiej skorzystać z oficjalnej pomocy banku, zamiast podawać dane osobom trzecim.
Czy w aplikacji VeloBank można wykonywać przelewy i zarządzać kartą?
Tak, aplikacja VeloBank służy między innymi do wykonywania przelewów oraz obsługi kart płatniczych, choć dostępne opcje mogą zależeć od typu rachunku i ustawień klienta. Użytkownik może sprawdzać operacje, kontrolować limity, a w wybranych przypadkach blokować kartę lub zmieniać jej ustawienia. Przed zatwierdzeniem przelewu należy dokładnie zweryfikować odbiorcę, kwotę i numer rachunku.

VeloBank
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu mobile@velobank.pl, odwiedź stronę http://www.velobank.pl/ lub zapoznaj się z jego https://www.velobank.pl/polityka-prywatnosci-aplikacji-mobilnej-velobank.










